4.4 最小二乘与正规方程:无解时找最近
本节位置:模块 4 · 线性方程组 | 前置:1.6 正交与投影、2.8 正交补与投影定理 | 预计:40 分钟
一句话:方程解不出来时,退一步找让残差平方和最小的 ;它的充要条件是残差与 的列空间正交。
0. 场景引入
一家二手房平台要给 5000 套在售房做自动估值,特征 12 个:面积、房龄、到地铁距离、学区排名、楼层、朝向……目标是预测成交总价,误差控制在 8% 以内。估高了,银行按这个价放贷,抵押物虚高 20 万元;估低了,房东把房源挂到别家。
5000 个样本、12 个参数,这是一个超定系统:、。12 个特征不可能让 5000 个价格同时落在一张超平面上,方程必然无解——这正是最小二乘的用武之地。成交记录里还混着亲属过户、含车位的打包价,噪声会一起进方程。
数据里还有个陷阱:面积与房间数的相关系数约 0.95,两列几乎成比例, 接近奇异。方差膨胀因子约 ,两个系数的标准误各放大 倍。换一批成交数据,系数可能翻号。
问题:无解时「最合适」到底怎么定义?为什么是平方,而不是绝对值?读完本节,你应该能回答三件事:
- 为什么最优解的条件是「残差与列空间正交」?
- 正规方程从哪来,它在什么时候不能用?
- 共线特征与离群点,分别会把最小二乘带偏到哪里?
1. 直觉
1.1 把 投影到列空间
的所有可能取值构成 ——由 两列张成的平面( 里)。 一般不在这个平面上。
最近的点只有一个: 在平面上的正交投影 ,满足 。残差垂直于平面,就是「最近」的几何条件。
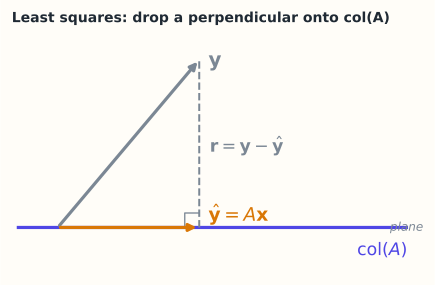
图:侧视图。col(A) 画成一条直线,残差 r = y − ŷ 与它垂直,所以 ŷ 是列空间里离 y 最近的点。
💡 一句话直觉:最小二乘 = 把目标向量投影到列空间,投影点就是最优拟合值,投影的系数就是参数。
类比边界:这里的「最近」用 L2 范数。换成 L1,最近点会不同(中位数而非均值),也没有正规方程这种线性条件。
1.2 为什么用平方和
为什么用平方和?残差 有正有负,直接相加会抵消。取绝对值不好求导;取平方既可导,又把大残差惩罚得更重。平方和最小等价于欧氏距离最小。
这个方法有一段公案:Legendre 1805 年首次发表,Gauss 1809 年在《天体运动论》里给出它的误差理论版本并主张自己更早使用。Stigler(1981) 与 Plackett(1972) 把这段优先权之争和当时的计算背景考据清楚。
1.3 它在现实世界里对应什么
最小二乘在估值场景里做的事,用一句话说:把 5000 个成交价,投影到「12 个特征能解释的那张平面」上。
| 数学对象 | 估值里的对应物 |
|---|---|
| 12 个特征所有可能的线性组合能给出的价格 | |
| 投影 | 模型对 5000 套房的拟合价 |
| 残差 | 每套房的「特征解释不了的溢价/折价」 |
| 正交条件 | 残差里不再含任何特征方向,否则还能再降一点误差 |
| 系数 | 每平方米、每一年房龄各值多少钱 |
量级直觉:5000 个样本、12 个参数,残差自由度是 ,平均每个参数有约 417 个样本支撑。构造 只需要 FLOP——计算便宜到可以忽略,贵的是数据质量和模型假设。
1.4 这个类比在哪里失效
第一,平方误差由大残差主导。一套 1 亿元的别墅混进来,能把整条回归线拉歪;换成绝对误差,它又会被完全无视(3.1 算给你看)。
第二,「最近」量的是竖直距离(沿价格方向),不是点到直线的垂直距离。面积本身也有测量误差时,应该用正交回归(总最小二乘)。
第三,相关不是因果。学区系数大,不代表把学校排名改一改,房价就会按系数涨。
2. 定义
2.1 最小二乘问题
对 、,最小二乘问题就是 。
即使 无解,最小值也总存在(列空间是闭集,投影存在)。残差(residual)记为 。
2.2 正规方程
若 满列秩(),最优解唯一,且满足正规方程(normal equations)
对称、半正定;满列秩时正定、可逆,于是 。
3. 为什么这样定义
为什么不直接解 ?因为无解时它没有答案。而现实里「无解」是常态:数据点多于参数、测量有噪声、目标互相冲突。
为什么条件恰好是 ?残差必须与 中每个向量正交。列空间由 的列张成,所以只需与每一列正交,即 。展开就是正规方程:
这只是必要条件;但 是凸二次函数,驻点就是全局最小点,所以也是充分条件。
3.1 反事实:用「绝对误差」代替「平方误差」
最小二乘的定义里,最容易被替换的是那个平方。把它换成绝对值,问题变成 。先看一维的版本:四个成交价 (单位:10 万元)。
- 平方误差最小化给出均值 ;
- 绝对误差最小化给出中位数 。
同一组数,一个说「典型价格 265 万」,一个说「25 万」。谁对?取决于你要不要被那套 100 的样本代表。
二维更微妙。取四个点 ,拟合 :
- 平方误差:、,残差平方和 ,在 处预测 。
- 绝对误差:最小值是 ,但最优点不唯一——任何 配上相应的 (使 的中位数为 0)都能达到 6。在 处的预测从 一路到 。
也就是说,换掉平方之后,答案从「唯一但被离群点拖走」变成「稳健但不唯一」。而且绝对值在 0 点不可导,写不出正规方程这样的线性条件,求解要从二次规划绕。
平方不是更「正确」,是同时买到三件事:唯一解、可导、有闭式条件。 代价是对离群点敏感,所以工程上会先用 Huber 损失或剔除异常成交来补这一刀。
4. 性质与推导
4.1 微积分推导
对 求梯度(第 8.5 节的矩阵求导):。令其为零即得正规方程;二阶导是 ,所以是极小值。
4.2 满列秩才可逆
可逆 满列秩。若 ,左乘 得 ,即 ;满列秩时只有 ,故 零空间平凡。不满列秩时 奇异,正规方程有无穷多解,应取最小范数解(4.5)。
4.3 投影矩阵
是到 的投影矩阵:对称()、幂等(),就是 1.6 里 的矩阵形式。因为 ,还有 。
4.4 条件数会平方
(2-范数下),所以正规方程会把数值误差平方放大;实践中更常用 QR 或 lstsq(内部用 SVD/QR),4.6 展开。这条「不要显式构造 」的建议是 Golub & Van Loan 的标准结论。
5. 例子
5.1 手算:三点拟合直线
正规方程:、。两式相减得 ;代回 。
最优直线:。预测值与残差:
| 0 | 0 | ||
| 1 | 1 | ||
| 2 | 3 |
验证正交条件:
残差平方和:。
NumPy 复核:np.linalg.lstsq(A, y) 返回 ,与手算一致;A.T @ (y - A @ c) 在 量级。
5.2 场景:给线性层做表示对齐
有两组表示 、,想找 使 。按列拆开,每一列都是一个最小二乘问题,共用同一个 。这就是线性探针/表示对齐的标准做法。
5.3 场景闭环:5000 套房、12 个特征
输入:、,fp64 分别占 kB 与 40 kB。每天凌晨全量重算一次。
计算:先中心化,再算 ():
按 1 GFLOP/s 估约 1.4 ms;Cholesky 分解 FLOP,可以忽略。所以「用正规方程还是 QR」在时间上没有区别,区别在数值与统计性质。
输出:12 个系数,加上每套房的拟合价与残差。决策是:估值进入挂牌参考价;残差绝对值超过预测价 8% 的房源,转人工复核。
成本:计算 1.4 ms;真正的成本是 5000 条成交记录的清洗(重复房源、亲属间过户、含车位的打包价)和重算后的系数漂移。若 ,,双精度还剩约 10 位有效数字——数值上够用,统计上不够稳:系数标准误大,业务上表现为「这周学区系数 1.8,下周 0.6」。
失败条件:
- 离群点:一套 1 亿元的别墅能把斜率拉走。兜底:Huber 损失、按残差迭代剔除、分小区建模。
- 共线:面积与房间数相关系数 0.95,两个系数此消彼长。兜底:岭回归( 把 压下来),或合并成一个特征。
- 外推:样本里没有 20 m² 以下的房子,模型照样会给一个数。兜底:按特征范围做拒绝域,超出范围不自动估值。
6. 常见误区
- 误区:最小二乘解会让每个方程都成立。纠正:只有 时残差才为零;一般残差非零,只是它在列空间方向的分量为零。
- 误区: 永远可用。纠正:前提是满列秩;列相关时 奇异,要用伪逆或最小范数解(4.5)。
- 误区:代码里应该显式写
inv(A.T @ A)。纠正:显式求逆既慢又不稳;用np.linalg.solve好一些,最好直接np.linalg.lstsq(QR/SVD)。 - 误区:最小二乘最小化「点到直线的垂直距离」。纠正:它最小化沿 方向的残差(竖直距离);自变量也有误差时要用正交回归。
- 误区:残差越小模型越好。纠正:参数多到能插值所有点时残差为零,但没有泛化。残差只是拟合指标。
7. 概念网络
- 前置:1.6 正交与投影 —— 投影的残差正交条件。
- 前置:2.8 正交补与投影定理 —— 正交基让投影公式最简。
- 前置:3.6 转置、对称与分块 —— 最小二乘的目标是 。
- 后续:4.5 伪逆与最小范数解 —— 不满列秩时的统一写法。
- 后续:4.6 条件数与病态问题 —— 为什么正规方程不稳。
- 关联:第 8.5 节(矩阵求导)—— 正规方程的推导工具。
8. 通往大模型:线性回归头与表示对齐
出现位置:线性回归/线性探针、奖励模型的最后一层、把一批 对齐到目标表示,以及 LoRA 之外的「闭式微调」方案。
形状:设特征矩阵 ( 个样本、 维隐藏状态),目标 。线性头 的最小二乘解为 ,其中 是 , 是 。 时 有 个元素,fp32 下约 67 MB——单矩阵就占这么多显存,所以大模型很少真的构造它,而用 QR/迭代法或直接调 lstsq。
为什么需要:当 (样本数少于特征维数)时 不满列秩, 不可逆,正规方程有无穷多解;所有解里范数最小的那个(4.5)是「改动最小」的线性头。反过来 时解唯一,但 ,特征若近共线,解对噪声极其敏感——这就是 4.6 要处理的问题。
可检验结论:同一份数据分别用正规方程和 lstsq 求解,在 时结果可能相差很大;lstsq 的残差更接近真实最小值。岭回归 可以把 压到可控范围。
import numpy as np
rng = np.random.default_rng(0)
N, D, C = 200, 64, 3
X = rng.normal(size=(N, D)); W_true = rng.normal(size=(D, C))
Y = X @ W_true + 0.01 * rng.normal(size=(N, C))
W_ls, *_ = np.linalg.lstsq(X, Y, rcond=None)
print(W_ls.shape, np.linalg.norm(X @ W_ls - Y))
print(np.linalg.norm(X.T @ (Y - X @ W_ls))) # 残差与列空间正交 ≈ 0如果这一步算错,工程上看到什么现象:残差只与部分列正交(比如漏掉了「房龄」这一列的归一化),系数会出现系统性偏移,用户看到同一套房源在一周内估值差 15%,而训练残差看起来还不错。另一个典型现象是直接写 inv(X.T @ X): 一旦不满列秩就报奇异,或者给出量级 的系数,把估值打到负值。
9. 练习
- 概念:为什么最优残差必须与 的每一列正交?如果只与部分列正交会怎样?
- 计算:对 、、 拟合 ,写出 与 ,求 。
- 计算:对 、,最小二乘解是什么? 是什么状态?
- 几何:验证 5.1 的投影矩阵 满足 ,并计算 。
- 开放: 时最小二乘解不唯一。除了「范数最小」,还能用什么准则挑解?各有什么代价?
参考答案
- 若残差在某一列 上有非零分量,把 沿第 个坐标微调可使 下降(),与最优矛盾。所以必须与所有列正交。
- ,。,。直线 。
- 三行相同,秩 1, 奇异。最小化 得 ,解集 ,无穷多。
- 逐项乘得 。,正是拟合值。
- 可选最小范数(岭回归极限)、L1(稀疏)、固定部分参数、加先验(贝叶斯)。最小范数改动最小但可能不稀疏;L1 可解释但求解更贵;加先验依赖先验是否正确。
10. 一页速记
- 无解时最小化 ,解是 在 上投影的系数。
- 物理意义 / 现实对应:最小二乘 = 把观测投影到「模型能解释的方向」;残差是模型解释不了的部分,房价里就是特征之外的溢价。
- 正规方程 ,几何含义是 。
- 满列秩 可逆、解唯一;否则无穷多解,取最小范数。
- 投影矩阵 对称且幂等。
- ,所以实践用
lstsq,别显式求逆。
11. 参考文献与致谢
这一页的知识不是凭空来的。下面列出本页直接借用的原始工作与权威整理;正文中的人名、定理名已链接到对应条目。链接优先指向 DOI、arXiv 或可长期访问的原文存档。
- 斯蒂格勒(Stephen M. Stigler, 1981):Gauss and the Invention of Least Squares。把最小二乘的两种起源讲清楚:Legendre 1805 年首发,Gauss 1809 年在《天体运动论》中给出误差理论版本,并对「谁先想到」给出史料判断。Annals of Statistics 9(3), 465–474
- 普拉克特(R. L. Plackett, 1972):Studies in the History of Probability and Statistics. XXIX: The discovery of the method of least squares。按当时的天文测量问题复盘 1805–1809 年那段优先权公案,说明「平方和最小」为什么会在误差处理里胜出。Biometrika 59(2), 239–251
- 戈卢布与范隆(Gene H. Golub & Charles F. Van Loan, 2013):Matrix Computations(4th ed.)。第 4.4 节那条结论的出处:正规方程把条件数平方成 ,所以实际求解走 QR 或 SVD,而不是显式构造 。Johns Hopkins University Press
下一篇 → 4.5 伪逆与最小范数解
随堂测 · 7 题
源文件:04-线性方程组/04-最小二乘.md